기업부설연구소/전담부서
연구소/전담부서의 설립부터 사후관리까지 통합관리를 지원합니다.
기업부설연구소의 필요성
주요 혜택 1. 연구 및 인력개발비의 세액공제
- 기업부설연구소(전담부서)의 연구개발 및 인력개발을 위한 비용 중 일정률을 해당 과세연도의 소득세 또는 법인세에서 공제해 주는 지원제도
특이 사항
- 10년간 이월공제 허용 (조특법 제144조)
- 중소기업은 최저한세 일부배제가 가능
- 자체 연구개발 인건비 세액공제 대상은 연구전담요원 및 보조원으로 한정
| 구분 | 공제 기준 | 중소기업 | 중견기업 |
|---|---|---|---|
| 일반 분야 | 총액 발생 기준 | 당해 발생액의 25% | 당해 발생액의 8% |
| 일반 분야 | 증가 발생 기준 | 당해 증가액의 50% | 당해 증가액의 40% |
| 신성장 / 원천기술 분야 | 총액 발생 기준 | 당해 발생액의 30 + 10% | 당해 발생액의 20 + 10% |
주요 혜택 2. 정부지원사업 가산점
- 기업부설연구소를 가진 기업만 참여할 수 있는 과제 있음
- 연구소를 가진 기업을 대상으로 가산점을 부여하는 정부과제가 다수 있음
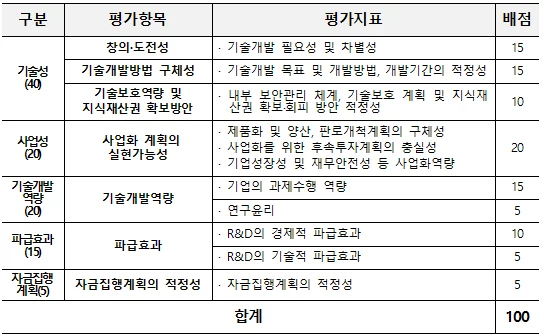
- R&D 과제 평가 기준에 따르면, 기업의 연구 개발 역량에 높은 점수가 배정되어 있음 (2022년 중기부 변경 기준)
정부과제 추천사항
- 기업 자체적으로 연구개발이 가능한 형태의 부서 등을 설립하고, 이를 기반으로 정부 R&D 과제를 신청하는 것을 추천함
주요 혜택 3. 추가 지원
- 연구·시험 등의 목적으로 사용되는 사업용 자산에 투자하는 경우, 기본공제 금액과 추가공제 금액을 합한 금액을 소득세 또는 법인세에서 공제(12 ~ 25%)
- 기업부설연구소에 직접 사용하기 위하여 취득하는 부동산에 대하여는 취득세 및 재산세의 일부를 감면(35% ~ 60%)
- 연구개발에 사용하기 위하여 수입하는 물품에 부과되는 관세의 80%를 감면 (기획재정부령으로 고시된 물품에 한함, 관세법 시행규칙[별표1의2])
- 기업부설연구소 연구원의 연구활동비 소득세 비과세(매월 20만원)
기업부설연구소의 신고 제도
연구소/전담부서 설립신고 제도는 일정 요건을 갖춘 기업의 연구개발전담조직을 신고, 인정함으로써 기업내 독립된 연구조직을 육성함
또한 인정받은 연구소/전담부서에 대해서는 연구개발활동에 따른 지원혜택을 부여하여 기업의 연구개발을 촉진하는 제도임
기업부설연구소의 법적 근거
- 기초연구진흥 및 기술개발지원에 관한 법률 제14조의2, 동법 시행령 제16조의2
기업부설연구소의 신고 요건
기업부설연구소를 신청하기 위해서는 두 가지 요건을 갖춰야 합니다.
인적 요건(중소기업 기준)
- 자연계(자연과학·공학·의학계열)분야 학사 이상인 자
- 국가자격법에 의한 기술·기능분야 기사 이상인 자
- 자연계분야 전문학사로 2년 이상 연구 경력이 있는 자(3년제는 1년 이상)
- 국가기술자격법에 의한 기술·기능분야 산업기사로 2년 이상 연구 경력이 있는 자
- 마이스터고 또는 특성화고 졸업자로 4년 이상 연구 경력이 있는 자
- 기능사 자격증 소지자의 경우 경력 4년 이상 연구 경력이 있는 자
| 구분 | 기업 규모 | 연구전담요원 |
|---|---|---|
| 기업부설연구소 | 벤처기업 | 2명 이상 |
| 기업부설연구소 | 소기업 | 3명 이상 (창업 3년까지는 2명 이상) |
| 기업부설연구소 | 중기업 | 5명 이상 |
| 기업부설연구소 | 중견기업 | 7명 이상 |
| 기업부설연구소 | 대기업 | 10명 이상 |
| 연구개발전담부서 | 기업 규모와 무관 | 1명 이상 |
물적 요건(중소기업 기준)
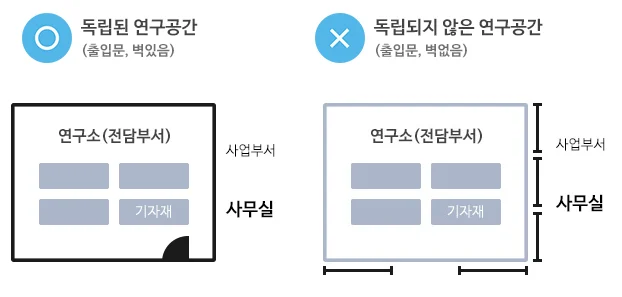
- 1) 독립된 연구공간
- 사방이 다른 부서와 구분될 수 있도록 벽면을 고정된 벽체로 구분하고 별도의 출입문을 갖춘 독립공간 확보함
- 연구개발을 수행하는 데 적절한 크기의 공간을 확보해야 함
- 2) 독립되지 않은 연구 공간
- 면적 50㎡ 이하인 연구공간을 별도의 출입문을 갖추지 않고 다른 부서와 칸막이 등으로 구분하여 운영할 수 있음
- 단 연구소의 현판을 칸막이에 부착해야 함
우리 회사에 맞는 과제와 인증이 궁금하다면
회사 상황을 간단히 남겨 주시면 검토 후 연락드립니다.